21-10-2026 às 14h28
Patrícia Lima*
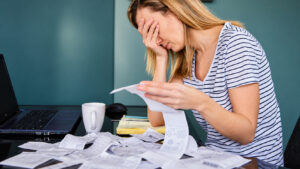
O 13º salário ainda nem chegou à conta de muitos trabalhadores, mas, para parte deles, o recurso já tem destino antes mesmo do depósito. Dívidas, parcelas, compras de fim de ano e gastos previstos para janeiro disputam um dinheiro que costuma ser tratado como extra, embora nem sempre esteja realmente livre.
O Brasil chegou a 84 milhões de consumidores inadimplentes em agosto, o equivalente a 51% da população adulta, segundo a Serasa Experian. No mesmo mês, o saldo das operações de crédito com as famílias alcançou R$ 4,7 trilhões, crescimento de 10,5% em 12 meses. A taxa média de juros do crédito livre às pessoas físicas atingiu 61,7% ao ano, enquanto a inadimplência nessa modalidade chegou a 8%, de acordo com o Banco Central.
Para João Vitor Mazzarino Pontes, corretor de seguros especialista em planejamento financeiro, esperar o dinheiro entrar para só então definir seu destino pode ser o primeiro erro. “Quando o 13º chega sem uma função definida, ele facilmente passa a ser percebido como dinheiro disponível. Para quem já tem dívidas ou despesas importantes no começo do ano, essa decisão precisa acontecer antes”, afirma.
O comprometimento da renda ajuda a dimensionar o problema. Em julho, as famílias destinavam, em média, 28,7% da renda mensal ao pagamento de dívidas, segundo o Banco Central. Para os trabalhadores com direito ao 13º, a primeira parcela pode ser paga até 30 de novembro e a segunda até 20 de dezembro. Entre os depósitos e as despesas de janeiro estão a Black Friday, o Natal e as férias, o que torna ainda mais importante definir prioridades antes de gastar.
A situação se agrava quando as pendências estão distribuídas entre diferentes instituições. Em julho, 8,92 milhões de consumidores tinham dívidas negativadas simultaneamente em bancos tradicionais e fintechs, com média de 4,18 dívidas financeiras por pessoa nesse grupo, segundo a Serasa Experian. “A entrada de uma renda adicional pode abrir uma oportunidade de negociação, mas é importante olhar para o conjunto das dívidas. Quitar uma pendência e assumir outra logo depois não representa uma recuperação financeira efetiva”, avalia Rodrigo Mandaliti, presidente do Instituto de Gestão de Excelência Operacional em Cobrança (IGEOC).
Além de negociar débitos e priorizar aqueles com juros mais elevados, especialistas apontam a importância de prevenir novos desequilíbrios financeiros. Entre as alternativas estão a formação de uma reserva de emergência e, conforme a situação de cada família, instrumentos de proteção financeira. No setor de seguros, existem coberturas para situações como acidentes, invalidez e incapacidade temporária para o trabalho, que podem oferecer suporte financeiro diante de eventos capazes de comprometer a geração de renda.
Esses produtos não eliminam dívidas nem substituem uma reserva financeira. Sua contratação exige avaliar custos, coberturas e condições contratuais, especialmente quando o orçamento já está comprometido. Para Pontes, cuja atuação envolve planejamento financeiro e proteção patrimonial, a organização das finanças deve considerar tanto as obrigações imediatas quanto os riscos futuros. “Usar todo o dinheiro para resolver uma pendência e, semanas depois, recorrer novamente ao crédito para pagar algo que já era previsível pode apenas transferir o problema. É preciso olhar além de dezembro”, explica.
Para quem está com as contas equilibradas, antecipar despesas conhecidas ou começar uma reserva pode evitar que todo o benefício seja destinado ao consumo. Já para quem enfrenta dificuldades financeiras, renegociar dívidas e recuperar a capacidade de pagamento deve vir antes de assumir novos compromissos. “Janeiro não é imprevisível. Muitas das despesas que pressionam o orçamento naquele mês já são conhecidas agora. Às vezes, terminar o ano melhor não significa quitar tudo ou começar a investir. Significa entrar em 2027 sem precisar criar uma dívida nova para pagar uma conta que já sabíamos que viria”, conclui Pontes.
*Patrícia Lima é Assessora de comunicação