Créditos: Reprodução
27-09-2026 às 11h21
Rogério Reis Devisate*
Há momentos em que o aceno das tendências acelera decisões que, algum tempo depois, precisam ser reexaminadas à luz da experiência. Quando a Medida Provisória nº 1.182, de 2023, avançou na regulamentação das apostas, sua Exposição de Motivos afirmava que seriam revertidos ao Estado recursos provenientes desse mercado, enquanto se anunciava uma “nova fonte de receita”. O mesmo documento reconhecia, contudo, que não havia informações confiáveis sobre o volume de apostas então realizado no Brasil. Procurava-se, portanto, organizar, fiscalizar e arrecadar sobre um mercado cuja dimensão ainda não era conhecida com segurança.
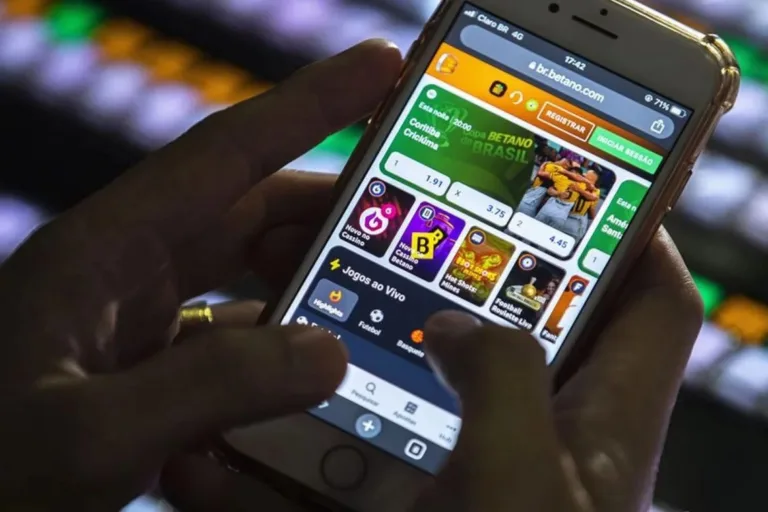
A regulamentação produziu uma experiência concreta, que começou a revelar seu preço mais sensível: dentro do orçamento das famílias brasileiras, onde adquiriu sua dimensão mais sensível, porque aquilo que aparecia nas planilhas como mercado, formalização e arrecadação passou a surgir, do outro lado, como renda comprometida, redução do consumo e endividamento. Levantamento baseado em dados do Banco Central estimou em R$ 62,5 bilhões a perda líquida das famílias com apostas em 2025.
Pesquisa do Procon-SP encontrou, entre apostadores entrevistados, pessoas que haviam comprometido parte importante da renda, retirado dinheiro de aplicações ou recorrido a empréstimos para continuar jogando. A amostra é sinal relevante, sobretudo porque quem utiliza crédito para apostar continua obrigado a devolver o dinheiro, acrescido dos juros e dos altíssimos encargos do sistema financeiro. A aposta pode durar alguns segundos; a dívida contraída para sustentá-la pode atravessar anos.
Mesmo depois de parar de jogar, alguém poderá continuar pagando cartão, empréstimo ou refinanciamento e, para fazê-lo, reduzir despesas com alimentação, aluguel, educação, comércio, serviços ou poupança. A aposta desaparece da tela, mas a dívida permanece no orçamento. Isso não significa atribuir às Bets todo o endividamento das famílias brasileiras, fenômeno muito mais complexo e que envolve crédito caro, juros, perda de renda, cartões, financiamentos e inúmeras outras causas; os levantamentos citados também não esgotam os efeitos possíveis. Mostram, porém, que o custo pode ir muito além da relação entre apostador e plataforma.
Se consequências dessa natureza não foram suficientemente previstas, surge uma pergunta inevitável: a responsabilidade deve ser examinada apenas pelo ângulo de quem decidiu apostar ou também pela perspectiva do Estado, que autorizou, regulamentou e passou a arrecadar sobre uma atividade cuja dimensão ainda não conhecia com segurança? A liberdade individual permanece, mas prudência e capacidade de prever consequências também fazem parte da formulação de políticas públicas. As respostas posteriores do próprio Estado são expressivas. A Secretaria Nacional do Consumidor — Senacon, órgão do governo federal voltado à proteção dos consumidores, passou a atuar com Procons e outros órgãos no enfrentamento do endividamento e do superendividamento, enquanto se aprofundava a cooperação entre as áreas responsáveis pelas apostas, pela defesa do consumidor e pela publicidade. Essa articulação posterior permite perguntar se as consequências familiares, financeiras e de saúde não deveriam ter recebido atenção ainda maior desde o início.
Em agosto de 2026, mais de 827 mil pessoas que haviam aderido a programas de renegociação de dívidas estavam impedidas de apostar nas plataformas autorizadas; milhões de beneficiários do Bolsa Família e do BPC também tiveram acesso bloqueado, enquanto mais de 1,2 milhão de pessoas já haviam solicitado autoexclusão.
A questão já havia chegado ao Supremo Tribunal Federal. Em 13 de novembro de 2024, o ministro Luiz Fux, relator das ADIs 7.721 e 7.723, determinou medidas de proteção aos recursos provenientes de programas sociais e, no dia seguinte, o Plenário do STF referendou a decisão por unanimidade.
E a conta chegou à saúde pública. O transtorno do jogo pode envolver ansiedade, depressão, perda de controle, isolamento e graves consequências familiares e profissionais. O Ministério da Saúde passou a organizar campanhas e tratamento pelo SUS, com atendimento médico, psicológico e psiquiátrico, além de medicamentos, quando necessários. Em 2026, noticia-se que um serviço inicialmente dimensionado para cerca de 600 teleatendimentos mensais teve sua capacidade ampliada para até 100 mil por mês, numa expansão estimada em aproximadamente R$ 70 milhões. Surge, então, uma ironia econômica: previam-se receitas; a experiência revelou também despesas.
Ainda não existem dados nacionais seguros sobre quantas licenças médicas, afastamentos ou benefícios por incapacidade decorrem especificamente das apostas, mas o fato de o SUS ampliar seus serviços mostra que parte do custo já saiu do campo das hipóteses. O passivo não está apenas na dívida que a família continuará pagando; pode permanecer também nas despesas do sistema público de saúde, atendendo pessoas cujos problemas relacionados ao jogo sobrevivam à última aposta.
Há ainda o dinheiro que muda de destino. Aquilo que sai do orçamento familiar para apostar deixa, naquele momento, de pagar supermercado, aluguel, prestação, profissional autônomo ou comércio local. Parte retorna ao Estado na forma de receitas e impostos e seguirá outra trajetória, mas deixa de circular imediatamente nas atividades em que aquela renda provavelmente seria utilizada. Estudo ligado à USP estimou que essa redução do consumo pode provocar perda de atividade econômica superior às receitas diretamente proporcionadas pelas apostas. Surge, então, uma pergunta importante: quanto se arrecada com as Bets e quanto se deixa de movimentar ou arrecadar quando o mesmo dinheiro deixa de circular por outros setores?
Existe, finalmente, um problema difícil de desfazer. Se as Bets instalaram ou potencializaram comportamento compulsivo em parte dos jogadores, restringir o mercado autorizado não fará necessariamente desaparecer a vontade de jogar. Alguns poderão parar; outros poderão buscar ofertas clandestinas, o que exigirá combinar tratamento, proteção ao consumidor e combate ao mercado paralelo. A saída pode ser quase tão complexa quanto a entrada.
Tudo isso alcança também a discussão sobre cassinos e outras formas de jogo ainda presente no Congresso. Cassinos físicos e Bets não são fenômenos idênticos, mas o ânimo para ampliar a oferta de jogos dificilmente poderá permanecer indiferente ao que se aprendeu sobre endividamento, dependência, saúde, consumo e custos públicos.
Existe uma diferença entre não conseguir prever tudo e avançar sem conhecer suficientemente aquilo que se está autorizando. A documentação inicial reconhecia a falta de informações confiáveis sobre a dimensão do mercado. Depois vieram renda comprometida, endividamento, proteção de recursos assistenciais, autoexclusão, tratamento pelo SUS, novas regras de defesa do consumidor, maior articulação institucional e custos adicionais de fiscalização. Talvez, afinal, as Bets tenham perdido a aposta não porque tenham deixado de movimentar bilhões ou de proporcionar arrecadação, mas porque os fatos tornaram impossível olhar apenas para o lado da receita.
A conta mais sensível apareceu no orçamento das famílias brasileiras e, dali, espalhou-se pelo crédito, pelo comércio, pela saúde e pelas próprias despesas públicas, deixando consequências que poderão sobreviver ao jogo, porque uma aposta pode terminar em segundos, enquanto determinadas dívidas, tratamentos, medicamentos e consequências humanas não obedecem à mesma velocidade.